Bevölkerungsrückgang 2025 – Zäsur für den Wohnungsmarkt

Erstmals seit über einem Jahrzehnt schrumpft Deutschlands Bevölkerung – 2025 macht es amtlich, doch unsere Daten zeigen: Der Umbruch läuft bereits seit 2023 und schlägt sich auf nahezu alle Regionen durch.
Erstmals seit 2011 (Ausnahme das Corona-Jahr 2020) sank 2025 die Einwohnerzahl (‑110.000 Personen / ‑0,1 %). Der Wanderungsgewinn schmilzt seit dem Ukraine-Peak 2022 rapide ab, während das natürliche Saldo strukturell negativ bleibt und zuletzt sogar noch tiefer fiel. Auch für 2026 scheint der Trend sich nach den bisher für das erste Halbjahr vorliegenden Zahlen fortzusetzen und sogar zu verstärken. Der Bevölkerungsrückgang dürfte damit 2026 noch einmal höher ausfallen als im Vorjahr. Aber was bedeutet das für den Wohnungsmarkt?
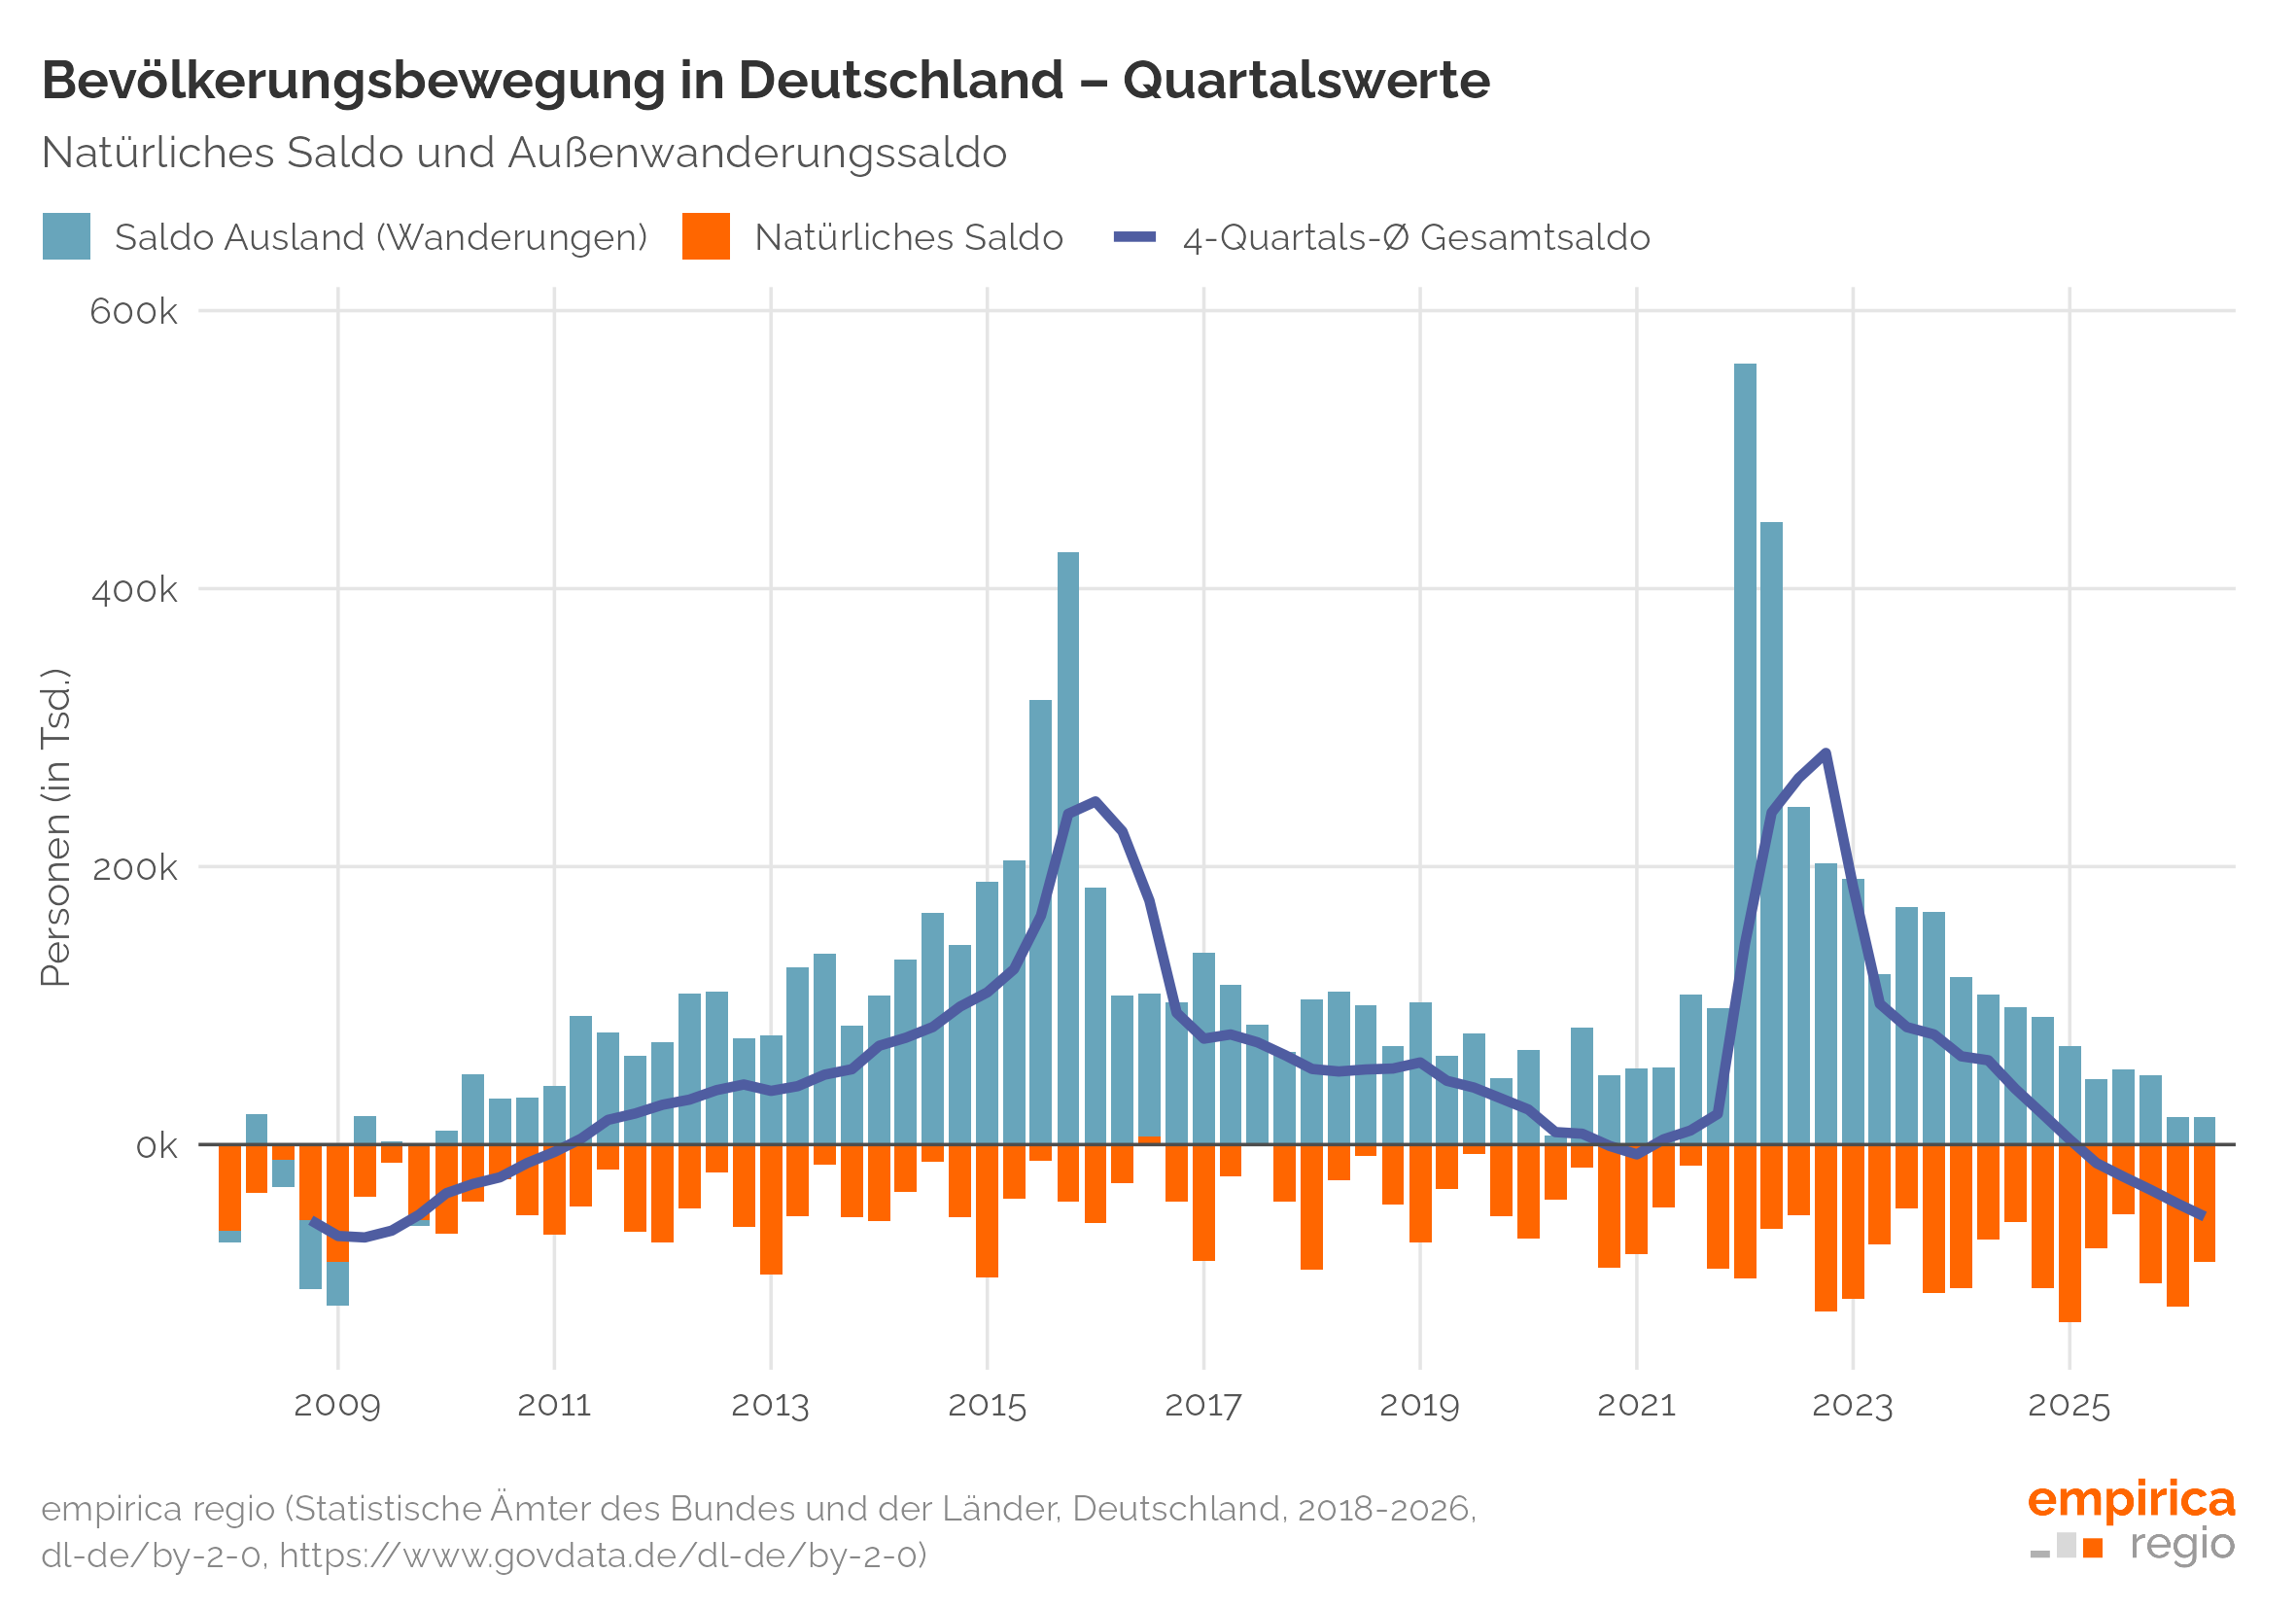
Warum fehlende Wanderungsgewinne und die neue Schrumpfung trotzdem (noch) kein Zeichen für Entlastung sind, wird in diesem Blogbeitrag beleuchtet. Grundlage der Analysen bilden die statistischen Daten der Statistikämter des Bundes und der Länder, die in diesem Sommer für das Jahr 2025 neu veröffentlicht wurden. Die Haushaltszahlen basieren auf dem empirica Haushaltsmodell.
Räumliche Trends der Bevölkerungsentwicklung
Das Zentrum-Peripherie-Gefälle kehrt zurück, aber auf niedrigerem Niveau: Nach den Ausreißerjahren 2015 und 2022 mit hoher Zuwanderung wachsen selbst Metropolen 2023–2025 spürbar schwächer oder stagnieren, während die Peripherie wieder stärker schrumpft. Die Bevölkerungsdynamik, die den letzten Wohnungsmarktzyklus durch eine hohe Zuwanderung nach Deutschland und eine hohe Binnenwanderung junger Menschen in die Städte geprägt hat, lässt deutlich nach. Bereits nach 2015 hatte sich der Bevölkerungszuwachs abgeschwächt noch bevor mit Beginn des Kriegs in der Ukraine die Zuwanderung schlagartig noch einmal anstieg.
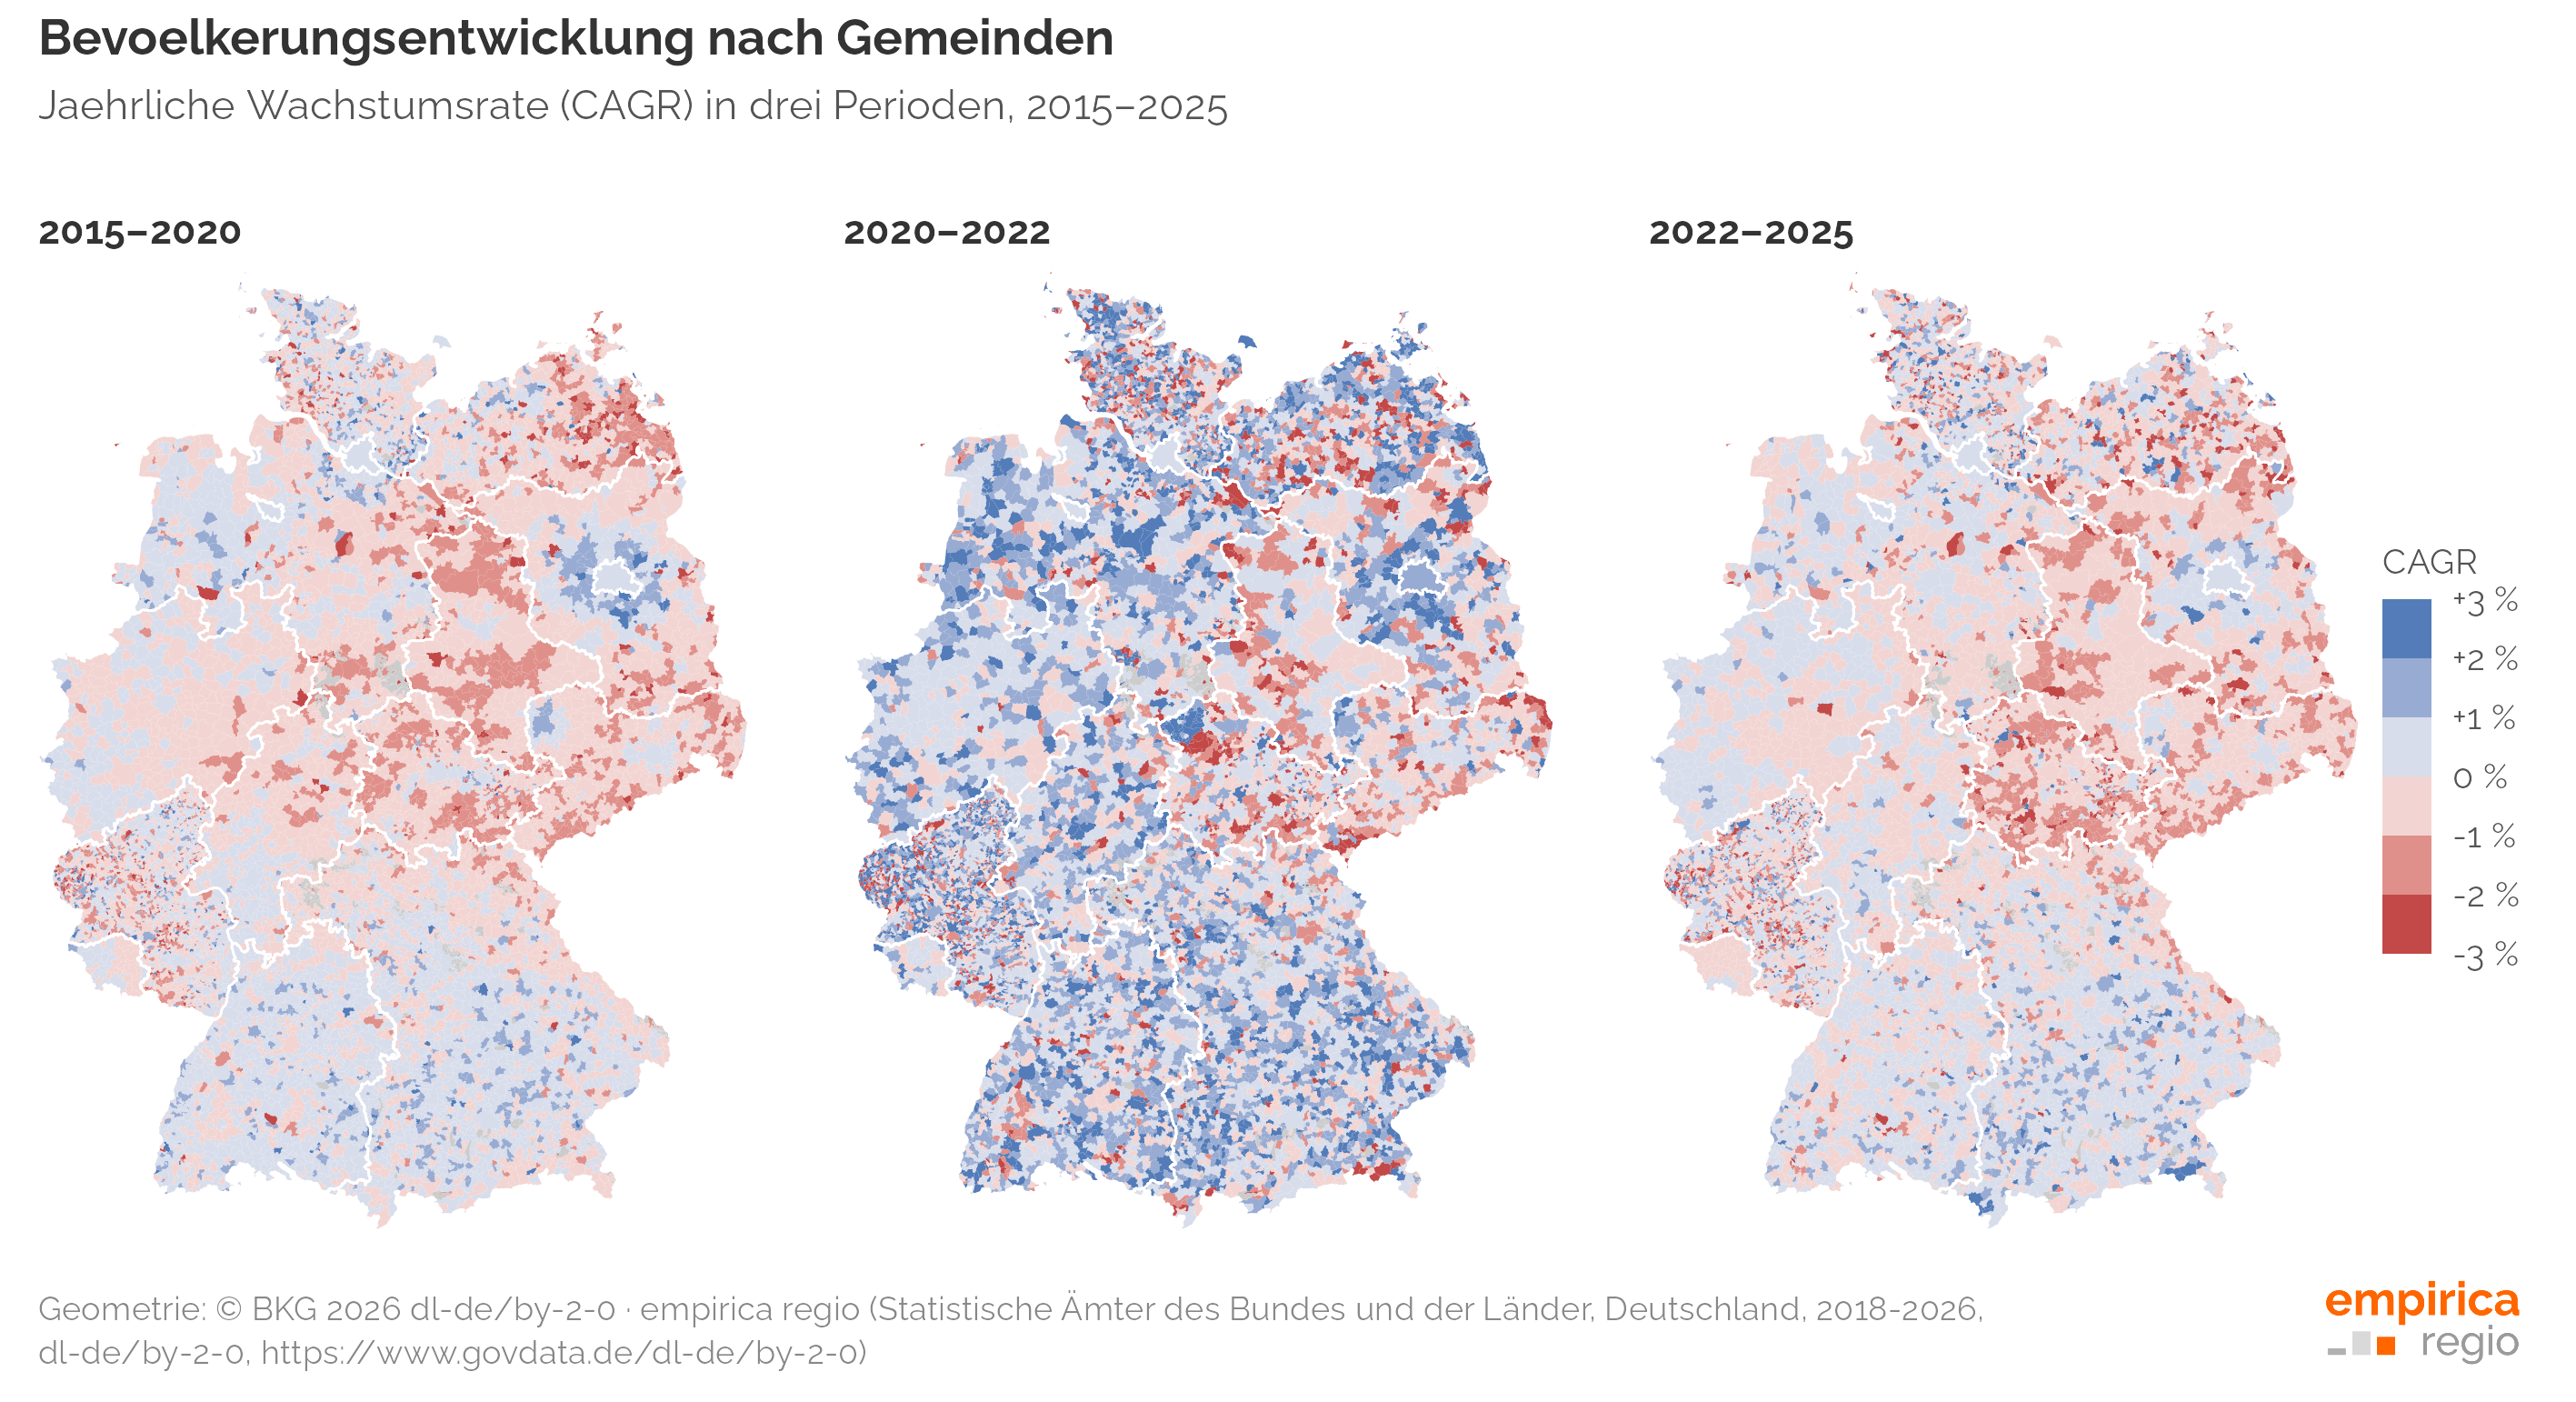
Auch im Westen schrumpfen Regionen (Südniedersachsen, Nordbayern, Saarland, Eifel), während Berlin mitten im schrumpfenden Osten als Wachstumsinsel heraussticht. Der Ost-West-Gegensatz bröckelt somit weiter. Aber auch in Wachstumsregionen kühlt sich das Umlandwachstum früherer Jahre ab. Die Ursache der sinkenden Suburbanisierung dürfte der Zinsanstieg für Wohnungsbaukredite sein. Wann und in welchem Umfang die verhinderten Suburbanisierer in Zukunft den Eigentumserwerb im Umland nachholen werden ist aktuell fraglich.
Wie sich die Haushaltsverkleinerung seit 2005 verschoben hat
Der Trend zu kleinen Haushalten ist eindeutig, aber die Geschichte dahinter ist differenzierter, als der ständige Blick auf die Einpersonenhaushalte allein vermuten lässt. Die Zahl der Einpersonenhaushalte steigt (wegen der Alterung) überall im Vergleich der Haushaltstypen am stärksten, aber am wenigsten ausgeprägt in Großstädten. Der Index in der Grafik unten liegt in dünn besiedelten ländlichen Kreisen bei 139, in kreisfreien Großstädten nur bei 123. Der einst vor allem städtische Trend zur Haushaltsverkleinerung hat sich in den letzten Jahren aufs Land verschoben.
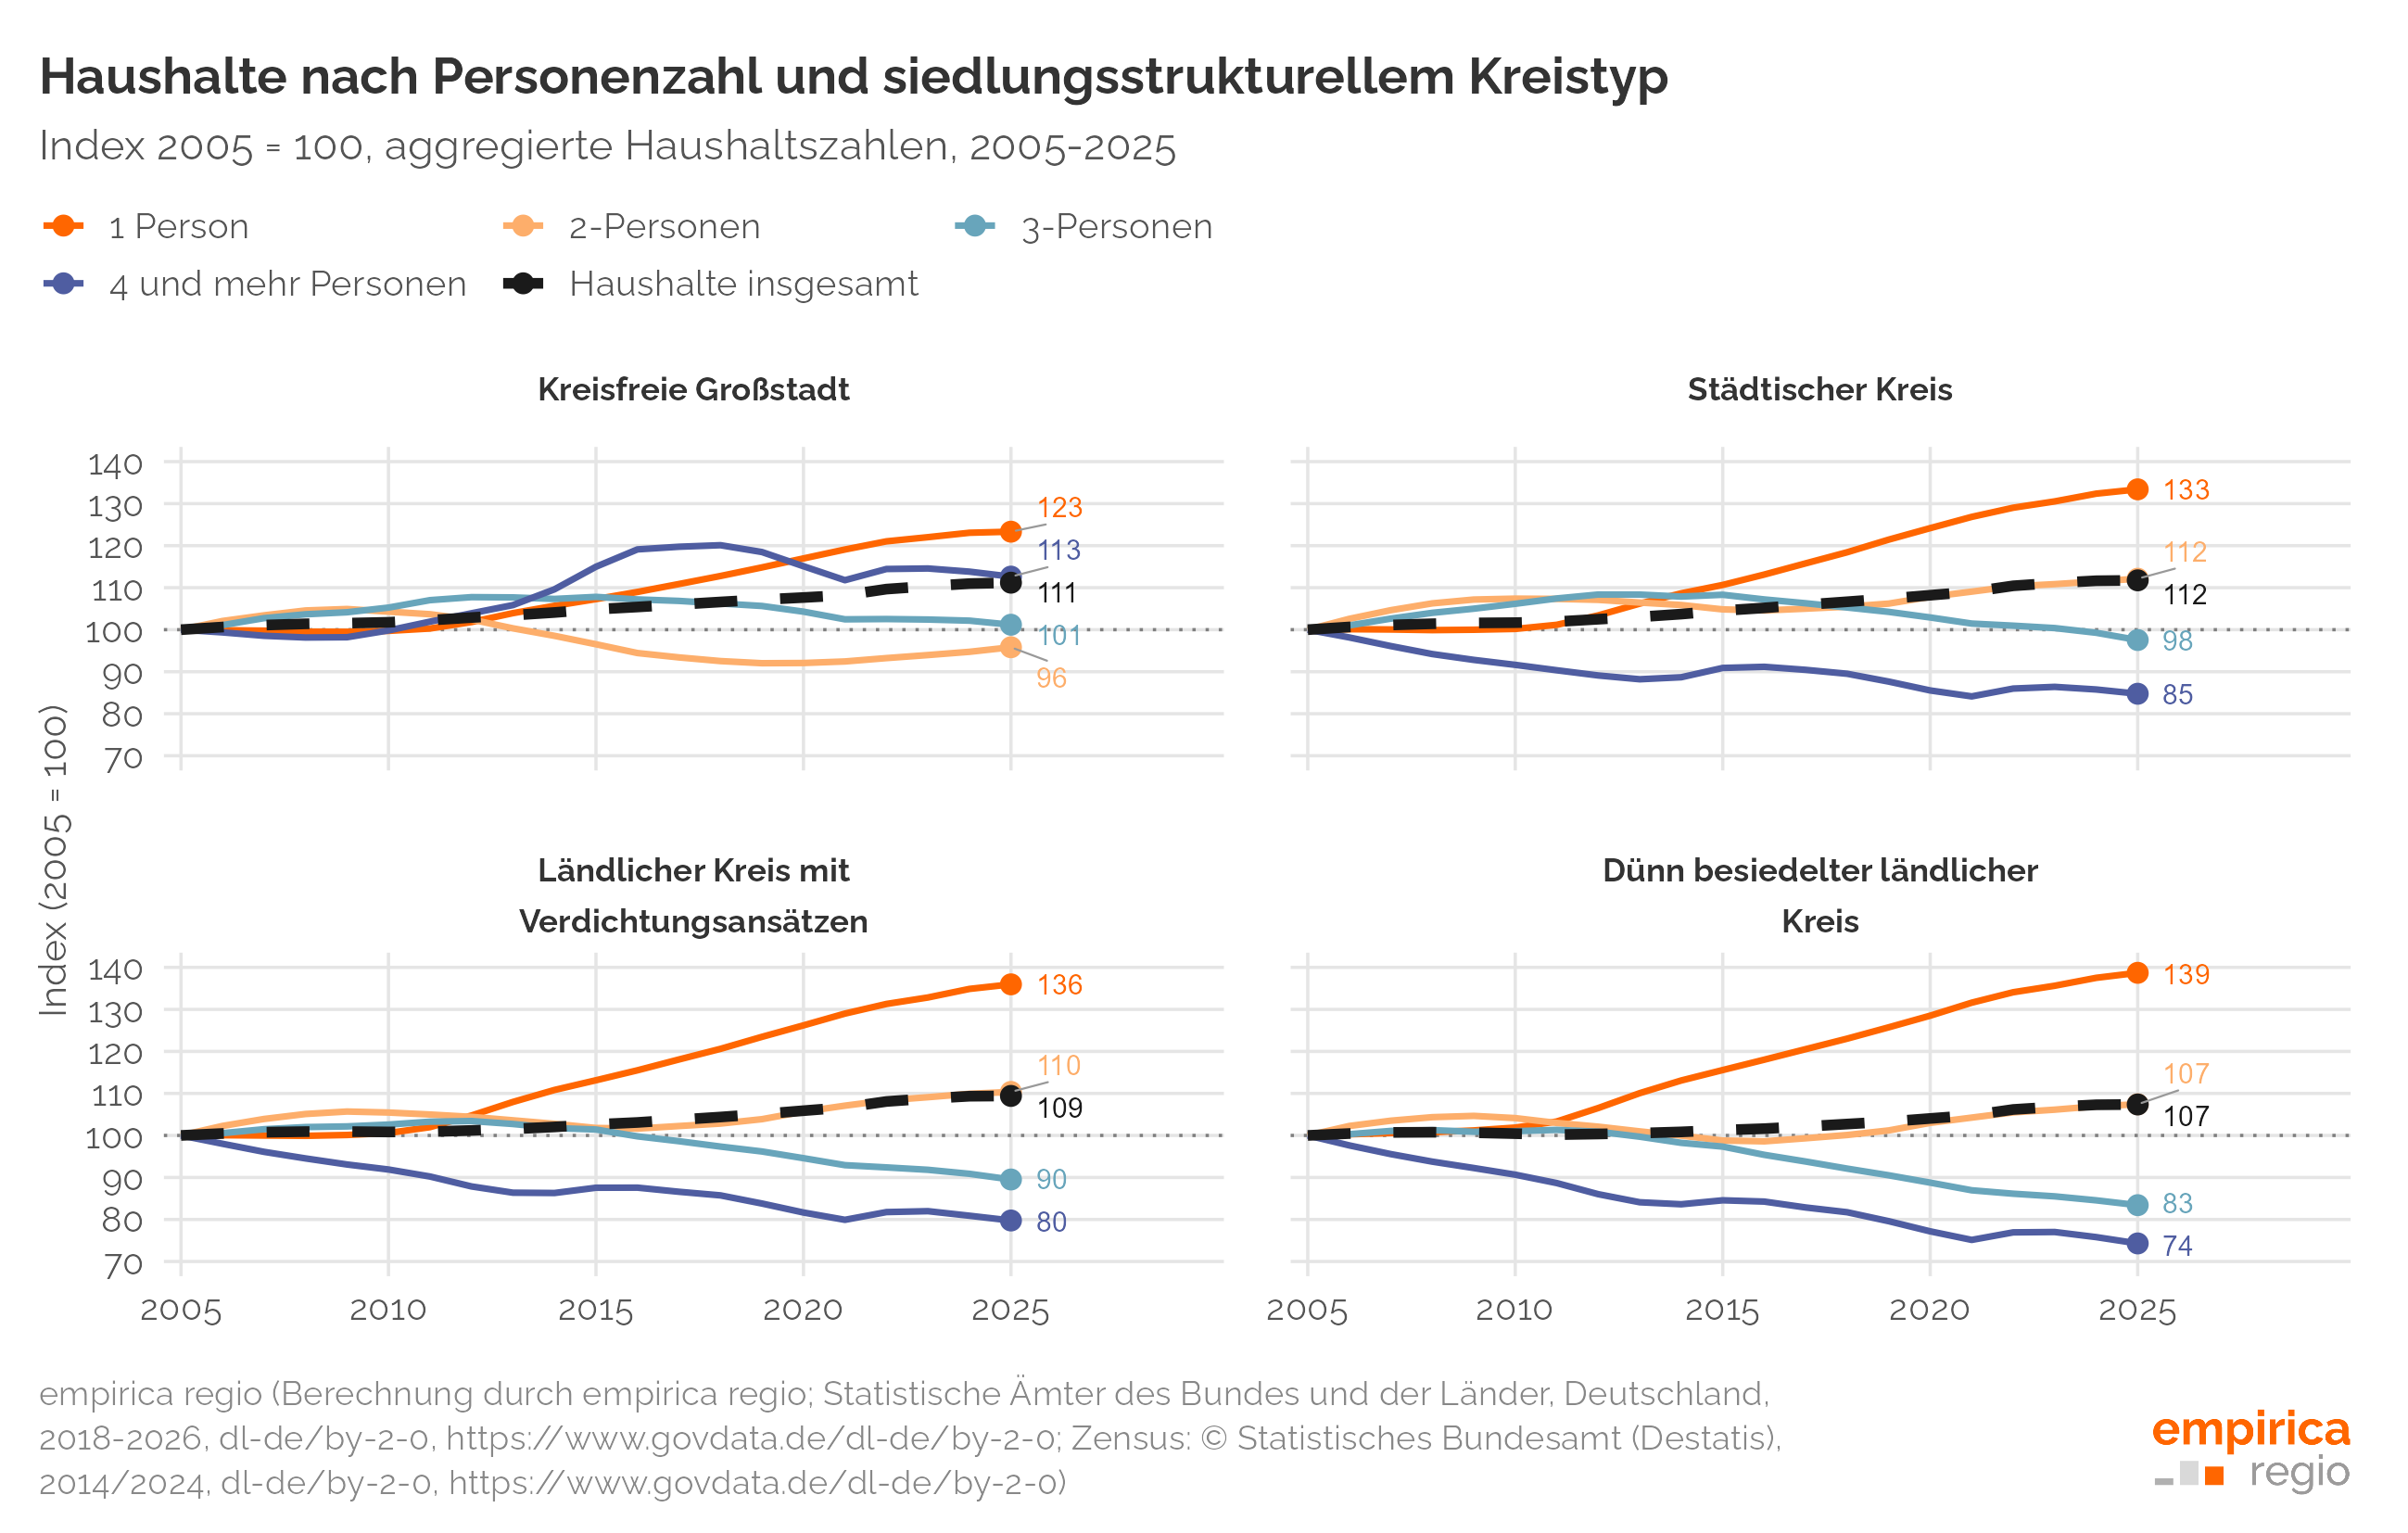
Die Großstädte halten den Anteil großer Haushalte hoch. Der Index für 4-und-mehr-Personen-Haushalte liegt dort nach einem Höhepunkt in den Jahren 2015–2018 immer noch bei 113 – während er in städtischen und ländlichen Kreisen viel stärker gefallen ist. Vor allem in den Städten haben Binnenwanderungen und Auslandswanderungen das Durchschnittsalter der Bevölkerung stabilisiert, wodurch der Alterungs-Effekt als Treiber der Haushaltsverkleinerung schwächer wirkt. Außerdem bleiben wohl Kinder länger bei den Eltern.
Die Gesamtzahl der Haushalte wächst in allen vier betrachteten Kreistypen, aber aus unterschiedlichen Gründen: Die Zahl der 1- und 2-Personen-Haushalte stieg bundesweit von 25,7 auf 30,6 Mio. (2005–2025), während die mittlere Haushaltsgröße in diesem Zeitraum kontinuierlich auf 2,04 sank. In alternden Kreisen ist der Zuwachs rein strukturell bedingt, basiert auf der Verkleinerung der Haushalte und ist darum weniger an das lokale Bevölkerungswachstum gekoppelt. In Zuwanderungsregionen wirken dagegen die Verkleinerung, aber auch der Zuzug junger Haushalte und die Bildung neuer Familien gleichzeitig.
Für die Wohnraumnachfrage folgt daraus, dass der Blick nicht allein auf kleinen Haushalten liegen darf. Wer eine größere Wohnung einmal bewohnt, gibt sie trotz sinkenden Flächenbedarf nicht einfach auf – junge Familien können sich also nicht allein darauf verlassen, dass Wohnungen wieder frei werden, sondern brauchen ein zusätzliches, familiengerechtes und bezahlbares Angebot.
Baugenehmigungen erholen sich etwas – aber wird auch wieder mehr gebaut?
Die Entwicklung der Bevölkerung und Haushalte gibt Auskunft darüber, wie sich die Nachfrage in einer Region verändert. Aber wie hat sich das Angebot zuletzt entwickelt? Die amtlichen Daten zu Baugenehmigungen und -fertigstellungen auf Kreisebene zeigen ein zweigeteiltes Bild. Die Genehmigungszahlen ziehen etwas an, die Fertigstellungen folgen bislang nur zögerlich oder gar nicht. Zum einen können hier je nach Objekt ein oder mehrere Jahre bis zur Fertigstellung vergehen (Eigenheime eher schneller, Mehrfamilienhäuser deutlich länger), zum anderen ist die tatsächliche Realisierungsdauer während der aktuellen Krise höher. Und einige Projekte dürften derzeit trotz Genehmigung schlicht und ergreifend “auf Eis” liegen. Ähnliche Effekte konnten bereits im Anschluss an die Wirtschaftskrise 2008/2009 beobachtet werden. Die gute Nachricht damals: Letztendlich stieg der Anteil der Projekte, die wegen der Krise gar nicht realisiert wurden, nur minimal (von 4-5 auf 7% der Genehmigungen im Genehmigungsjahrgang 2008).1
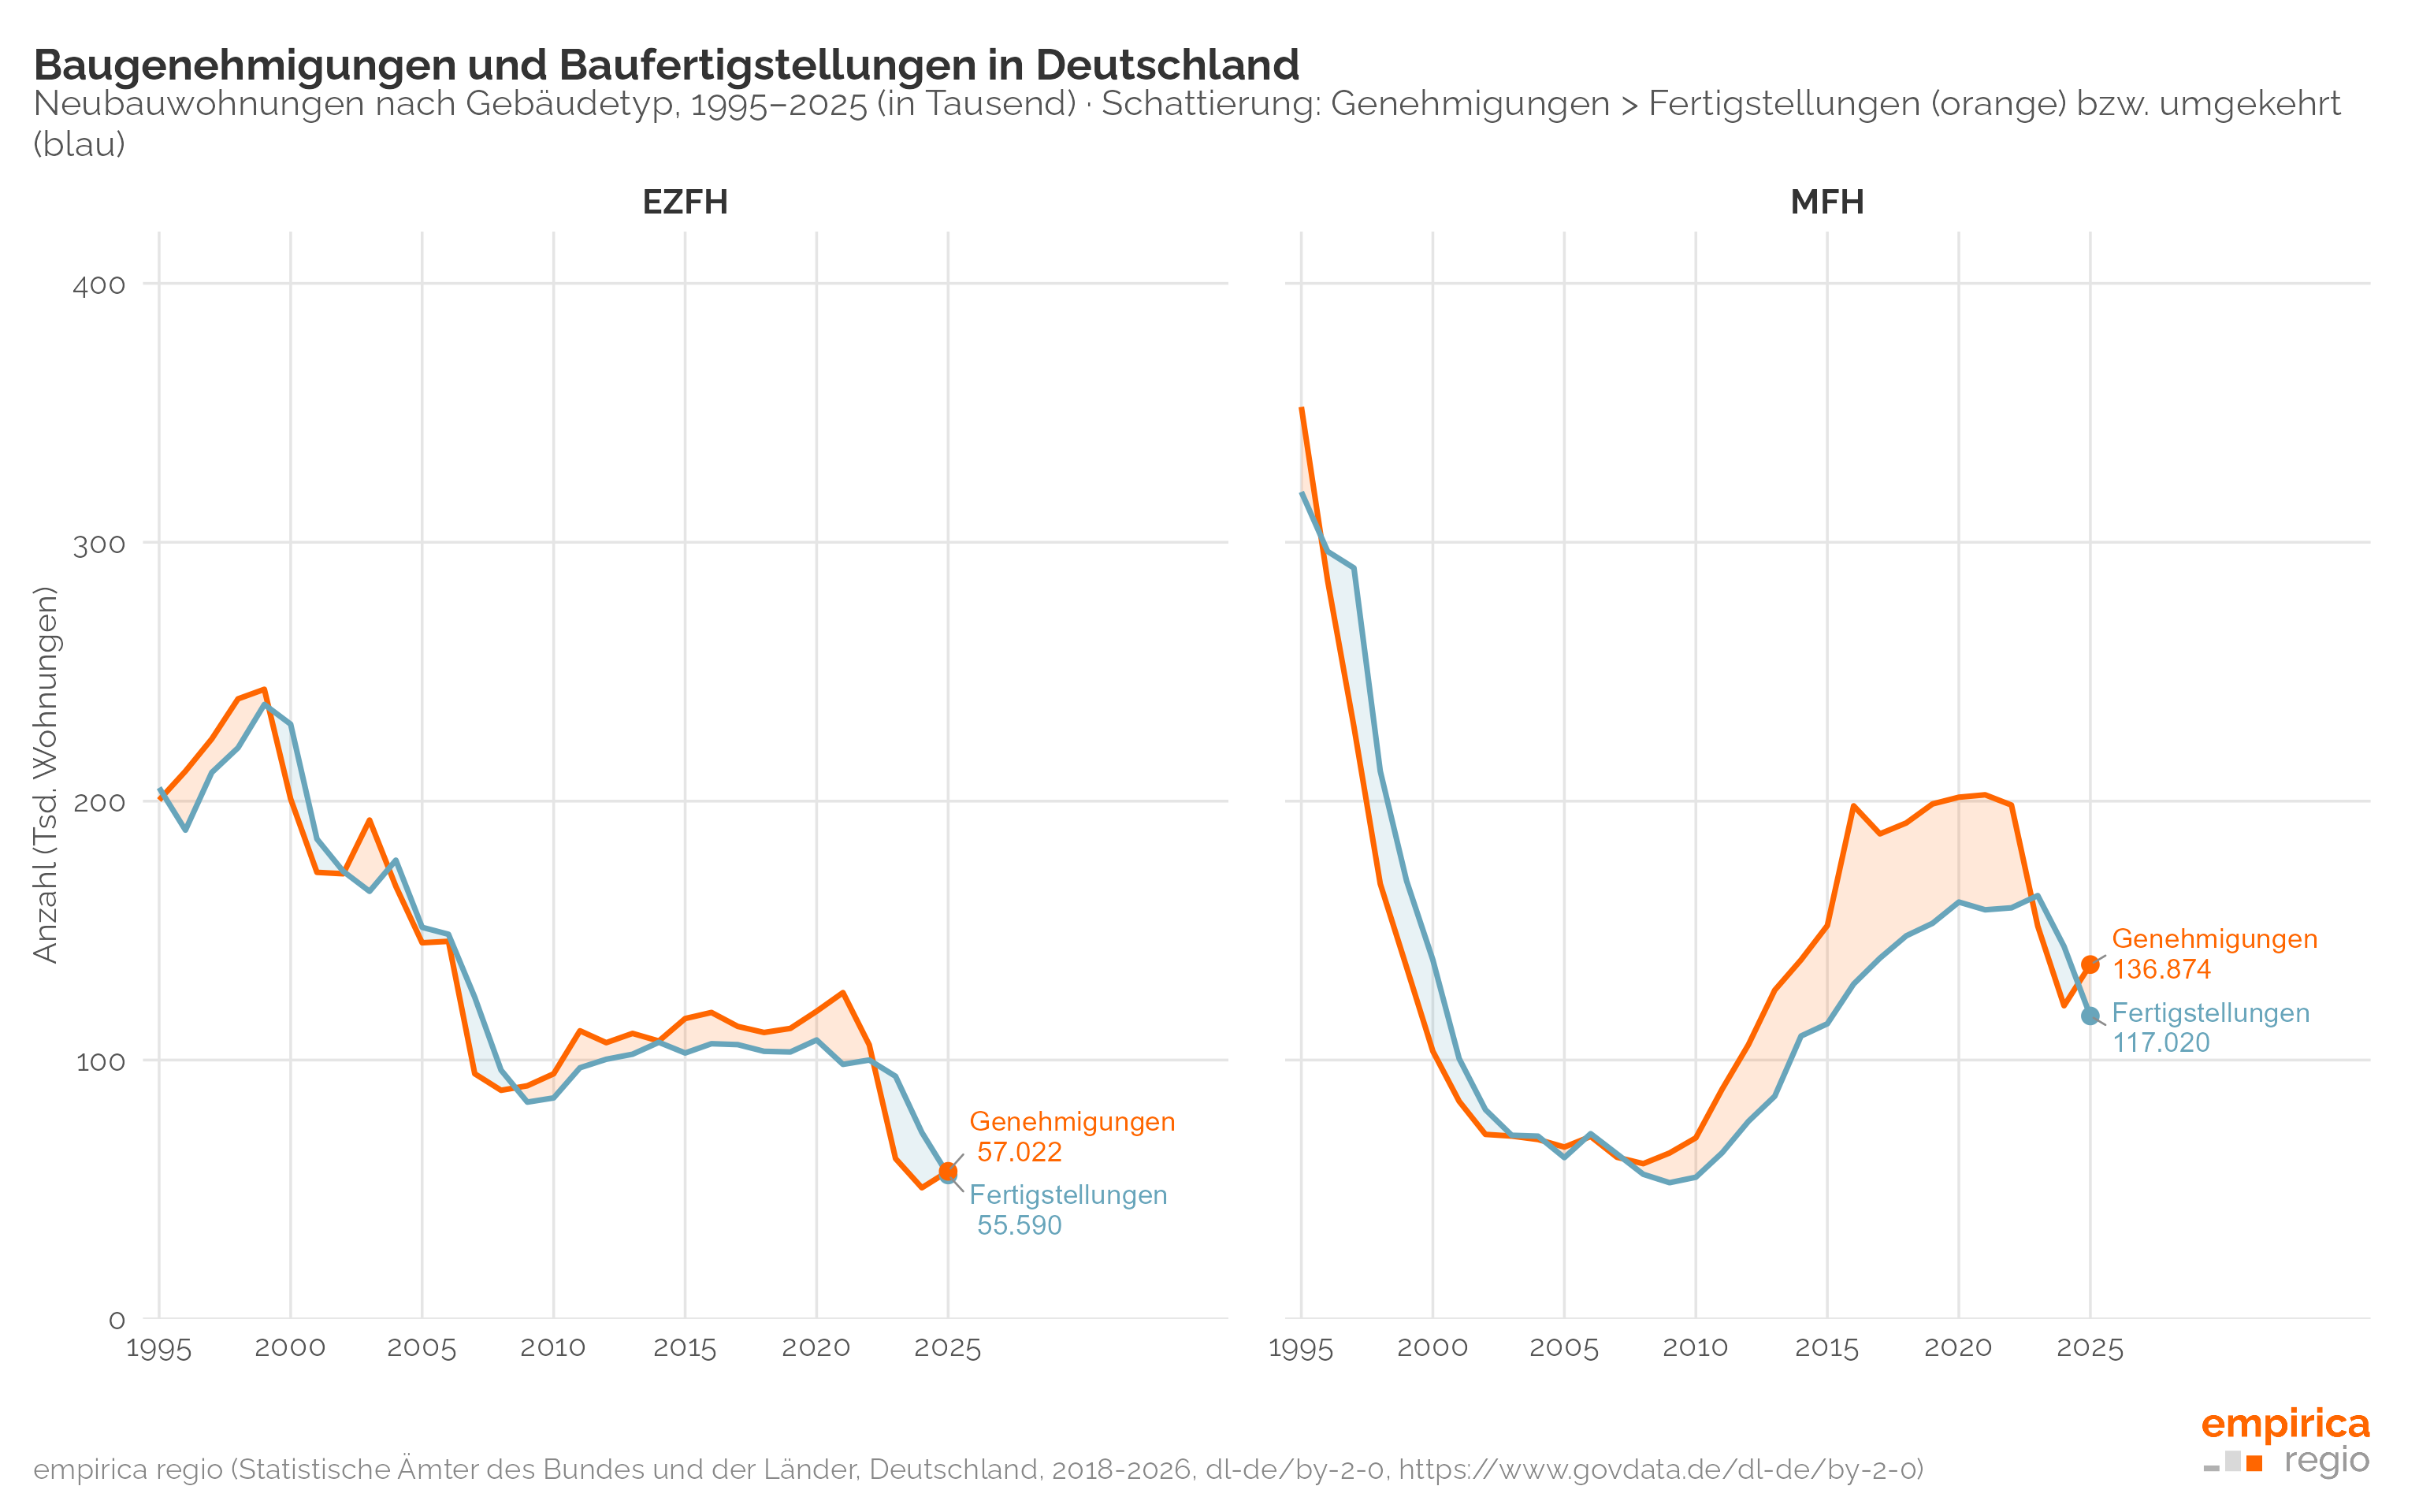
Der vergangene Wohnungsbauboom fand fast ausschließlich im Geschosswohnungsbau statt während die Fertigstellungen im Eigenheimsegment auf einen konstanten Niveau weiterliefen. Der Einbruch der Baufertigstellungen ab 2024 fand sowohl im Geschosswohnungsbau als auch im Ein- und Zweifamilienhausbau statt. Der Einbruch bei den Fertigstellungen schlägt sich nahezu flächendeckend nieder. In allen Regionstypen sanken die Fertigstellungen seit 2024.
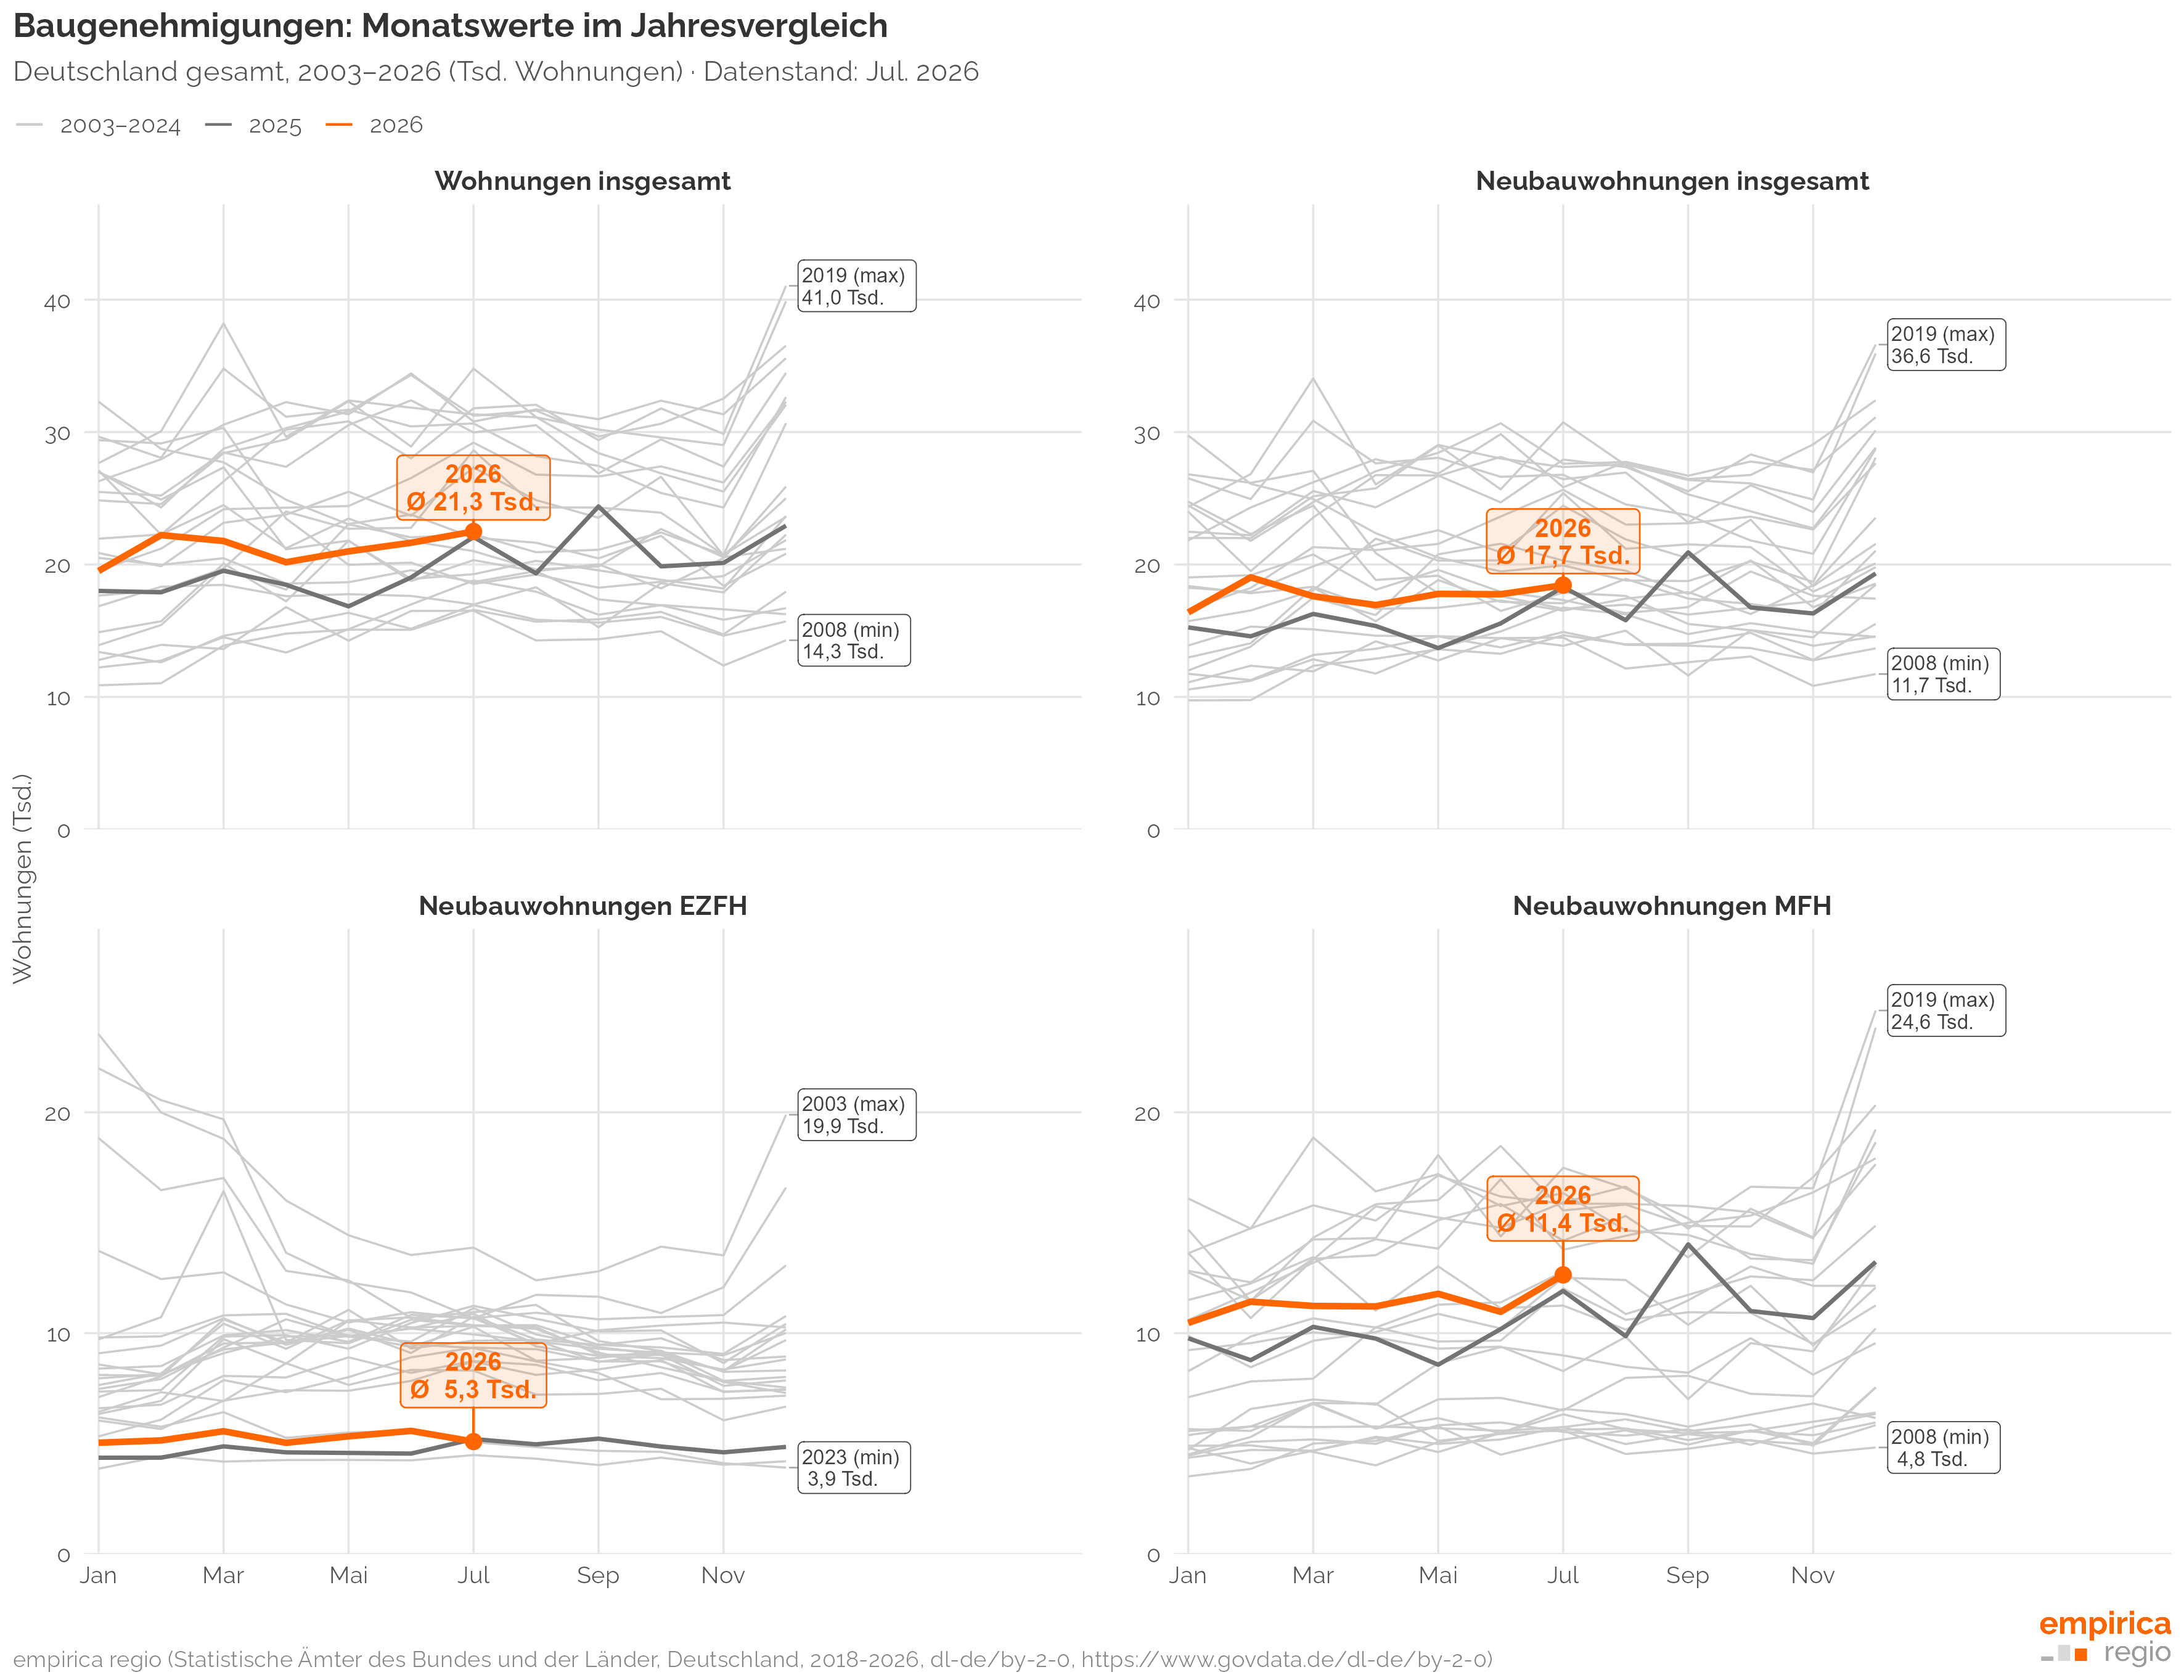
Für Deutschland insgesamt bestätigen die aktuellen Monatswerte bis Juli 2026 den leicht positiven Genehmigungstrend: Der Durchschnitt liegt bei 21,3 Tsd. Wohnungen/Monat (2025: 19,9 Tsd.) – die Erholung setzt sich fort, bleibt aber im Vergleich zu den Boomjahren zurück. Der Blick auf die Monatswerte zeigt auch, wie ungewöhnlich der aktuelle EZFH-Einbruch ist. Die Genehmigungen liegen hier aktuell auf einem sehr niedrigen Stand vergleichbar mit 2003 und eine Erholung zeigt sich, anders als im Geschosswohnungsbau, bisher nicht.
Fazit
Auch wenn Deutschlands Bevölkerung 2025 erstmals seit 2011 schrumpft, sinkt die Wohnungsnachfrage nicht im gleichen Tempo: Die anhaltende Verkleinerung der Haushalte – zuletzt vor allem in ländlichen Kreisen – ließ die Zahl der Haushalte weiter wachsen. Diese Entwicklung dürfte zukünftig stärker gebremst werden bzw. der Zuwachs an Haushalten könnte in einigen Regionen stoppen, wenn sich der Bevölkerungsrückgang weiter fortsetzt. Auf der Angebotsseite zeigt sich ein gemischtes Bild: Die Baugenehmigungen erholen sich von einem sehr niedrigen Niveau und bisher vor allem im Geschosswohnungsbausegment, die Fertigstellungen hinken erwartbar hinterher. Somit dürfte sich aus der demografischen Bremse vorerst keine Entspannung für die knappen Märkte in den Metropolen ergeben.
Dass ein rechnerisch wachsendes Angebot oder eine sinkende Bevölkerung allein noch keine Entspannung am Wohnungsmarkt bedeuten, zeigt auch eine aktuelle Analyse aus unserem Haus: Zwischen 2011 und 2024 wuchs der bundesweite Wohnungsbestand prozentual stärker als die Einwohnerzahl und Haushaltszahl – dennoch verschärfte sich vielerorts die Wohnungsknappheit. Entscheidend ist demnach nicht der Gesamtbestand, sondern das tatsächlich marktrelevante, frei verfügbare Angebot.2 Der von dem schnellen Anstieg der Zinsen ausgelöste Rückgang des Wohnungsneubaus hat sich in den Jahren 2024 und 2025 deutlich beschleunigt. Mit Blick auf die jüngsten Anstiege der Zinsen und der Baukosten stellt sich zudem die Frage, wie schnell aus einem Plus an Genehmigungen auch ein tatsächliches Plus an neuen Wohnungen entstehen kann.
Datenbasis
Simons, Harald; Weiden, Lukas; Salla, Arnaud (2023): Struktur und Gründe des Bauüberhangs, empirica-Studie im Auftrag der BBSR, BBSR-Online-Publikation, 07/2023, Bonn. S. 34. Download (extern) ↩︎
Simons, Harald (2026): Zu den Ursachen der Misere am Wohnungsmarkt. Warum eine Wohnungsknappheit existieren kann, obwohl genügend Wohnungen vorhanden sind. empirica-Paper Nr 279. Download (extern) ↩︎